客户的成功 才是药明康德的增长引擎
如今,AI巨头们不再只满足于做大模型,而是开始把“触手”延伸到真实产业环节,生物医药是它们最渴望切入的赛道之一。此前,OpenAI已发布了面向生命科学的推理模型,今年10月又收购了AI药物研发团队;Anthropic则让Claude承担蛋白结合剂设计任务,成功率数倍于行业平均水平,并与多家药企共建研发管线。这些AI巨头的意图很明确,不满足于扮演辅助工具,而是要切入药物研发的核心环节。
但模型再强,AI筛选出来的候选分子最终都要回到实验室,经过合成、纯化、安全性评价这一长串湿实验才能验证成药。算力可以压缩发现的时间,却替代不了实验台上的反应。这些分子最终要沉淀到具备一体化交付能力的平台上,形成“AI设计+CXO落地”的闭环。与此同时,行业投融资回暖、BD交易活跃,上游分子供给的膨胀,正沿着产业链向一体化CRDMO平台集中。
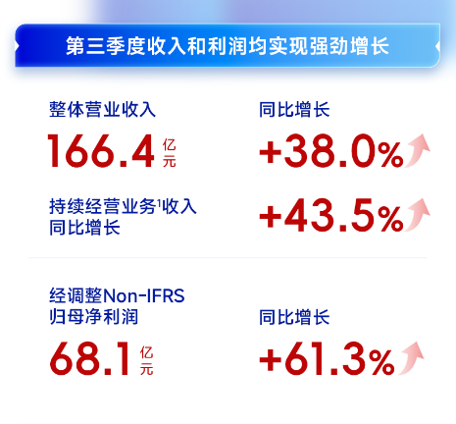
药明康德(603259.SH/2359.HK)三季报给出的数字,是这股行业水势的直接投影。2026年前三季度,公司实现营收455.4亿元,同比增长38.6%,持续经营业务收入增速达46.3%;经调整non-IFRS归母净利润183.8亿元,同比增长74.4%;经调整经营现金流172.8亿元,同比增长58.9%。营收、利润、现金流三项财务指标,已经全面超过2025年全年水平。
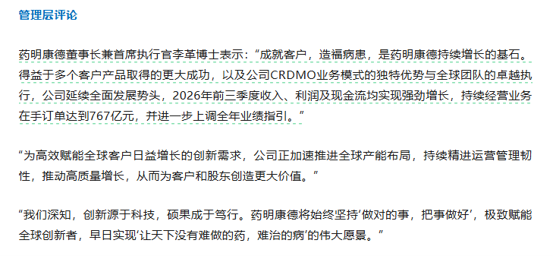
比数字更值得琢磨的,是公司对增长来源的表述。业绩上行不靠行情,也不靠风口,公司把原因落在两点上:一是“多个客户产品取得的更大成功”,二是CRDMO模式持续跑通。这个归因点出了药明康德的商业模式本质,公司自身不直接销售终端药品,而是将客户在研产品的成功转化为持续的订单增量。
行业水位整体上涨,所有CXO都看在眼里,为什么率先承接这波需求的是药明康德?答案藏在CRDMO的漏斗结构里。R端是进水口。前三季度WuXi Biology收入达21.9亿元,同比增长12.4%,持续为公司带来超过20%的新客户;WuXi Testing达收入39.1亿元,同比增长32%,其中药物安全性评价业务增长40.6%。过去12个月,仅小分子一项就合成交付45万个R端化合物,平均每70秒交付一个。WuXi Testing与WuXi Biology正在推进“HI+AI”一体化建设,承接AIDD/AI4S客户的干湿闭环需求。
分子逐级流向后端,客户切换供应商的成本也随之抬升。R端引流快,D&M端积淀深,转换壁垒在这一过程中自然形成。今年前三季度R到D转化分子314个,仅第三季度就有159个;小分子CRDMO管线总数增至3863个,商业化分子首次在一年内突破百个,带动小分子D&M业务收入235.8亿元,同比增长65.6%。
“将成功归功于客户”其实是一套可验证的转化机制。客户管线越成功,沉淀进漏斗的分子越多,公司长期订单的厚度和收入的确定性就越高。这也构成了公司过去16个月内第四次上调全年指引的底气。
相关阅读