上市八年收入翻8倍!药明康德的“飞轮”越转越厚
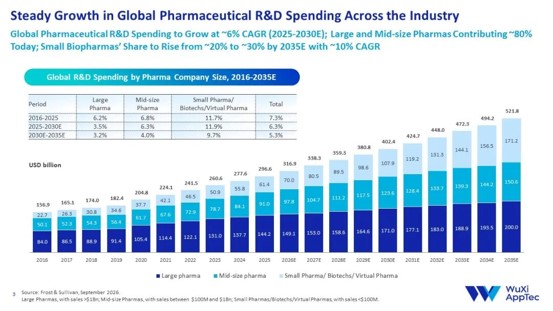
全球医药研发外包是过去十年医药产业最确定的趋势之一。据Frost & Sullivan数据,全球医药研发外包率已从2015年的34.8%提升至2024年的51.9%,预计2034年将达65.6%;全球研发费用2025至2030年预计以6.3%的年复合增速持续扩张,其中小型生物科技公司的研发增速预计达11.9%,显著高于行业平均水平。
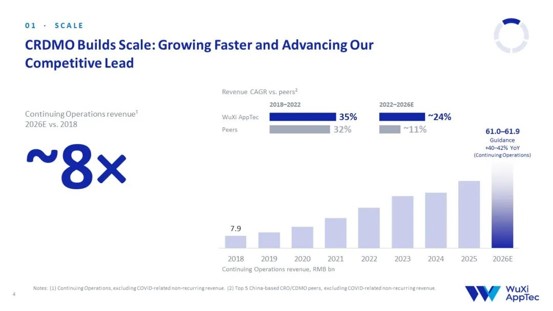
过去几年,CXO行业的叙事也在同步切换。药明康德(603259.SH/2359.HK)在今年IR Day上给出的一组对比是:2018—2022年,中国头部CXO同行(剔除新冠相关一次性收入)收入年复合增速约为32%,同期公司为35%;2022年以来,宏观环境复杂化、项目复杂度显著提升,行业年复合增速回落至约11%,公司仍保持约24%。而在刚发布的三季度业绩公告中,公司进一步确认:2026年全年收入预计610亿—619亿元,持续经营业务同比增长40%—42%,规模约为2018年上市时的8倍。
跑赢的答案不在外部,而在业务结构本身。科学探索的边界越广,创新的不确定性越大,客户越需要一个能提供确定性的赋能平台。这个确定性不是靠承诺,而是靠结构。据公司披露的数据,同时使用R端与D&M端服务的客户,占活跃客户比例从2018年的22%升至今年前三季度的41%,贡献了96%的收入;R端在手订单约为2018年的2倍,D&M端已达约25倍。前端分子在一体化平台上持续向后期沉淀,转化为新的开发和生产订单,这是整个CRDMO“飞轮”转动的核心。
落到订单上,数字更直观。据公司三季度业绩公告及据其披露数据的测算,截至三季度末,在手订单767.4亿元,同比增长36.4%;第三季度新签订单超260亿元,订单出货比达1.62倍;小分子D&M商业化项目首次突破百个。前端引流越充分,后端订单池越深,增长能见度就越高。而在手订单金额从2018年的约59亿元增至767亿元、年复合增速约40%。
内部飞轮之外,外部资金面也在回暖。医药研发三类资金渠道,生物科技直接投资、license转让、并购,过去一年均高速增长。仅2026年上半年,全球生物科技融资、license交易、并购交易金额分别达502亿、1667亿和960亿美元,均超越去年同期。另据Frost & Sullivan数据,新兴生物科技公司约占全球医药企业总数的80%,贡献了全球60%以上的新活性物质,正是原创创新的主力。
CXO行业从来不缺风口上的高增长,缺的是潮水退去后依然站得住的确定性。连续两个周期跑赢行业,靠的不是某一次踩准风口,而是平台将客户研发需求持续沉淀为自身能力的过程。药明康德已经不只是一家服务供应商,而是全球创新链条上难以绕开的一环。
相关阅读